Telaah
Memahami Cara Kerja Pasar Modal: Telaah Mendalam
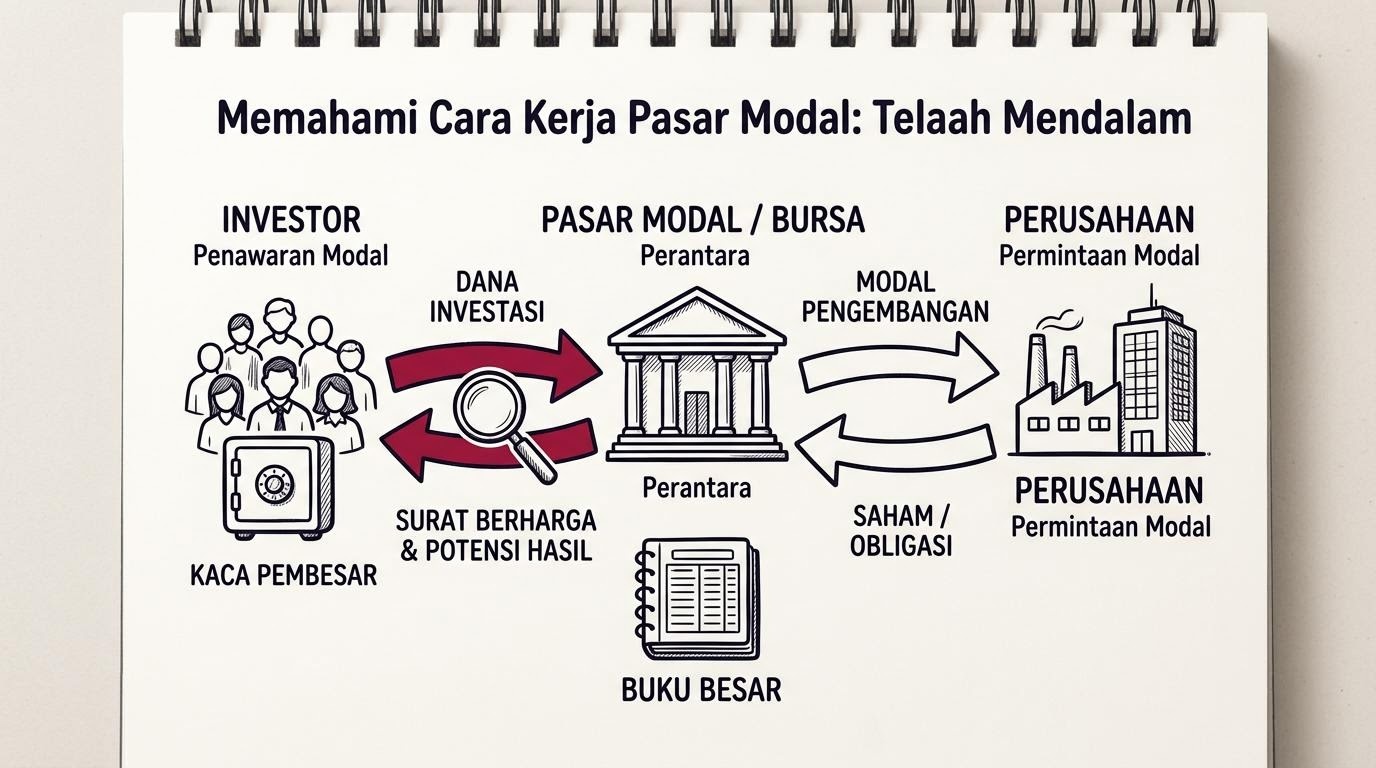
Untuk memahami cara kerja pasar modal kita perlu berhenti membayangkannya sebagai tempat menebak angka, dan mulai melihatnya sebagai sebuah mekanisme pertemuan. Di satu sisi ada pihak yang membutuhkan dana untuk tumbuh; di sisi lain ada pihak yang memiliki dana lebih dan mencari tempat menumbuhkannya. Pasar modal adalah ruang teratur yang mempertemukan keduanya, lengkap dengan aturan, perantara, dan catatan yang membuat setiap transaksi dapat ditelusuri.
Latar belakang: mengapa pasar ini ada
Sebelum ada pasar yang terorganisasi, sebuah usaha yang ingin berkembang harus mencari pemberi dana satu per satu. Prosesnya lambat, mahal, dan sulit dipercaya karena tidak ada pihak ketiga yang menjamin keteraturan. Kehadiran bursa efek mengubah situasi itu. Bursa menyediakan tempat, aturan main, dan sistem pencatatan yang sama bagi semua peserta, sehingga pertemuan antara kebutuhan dana dan ketersediaan dana menjadi jauh lebih cepat dan tertib.
Dari sudut pandang pembaca yang baru belajar, penting untuk memisahkan dua hal yang sering tercampur. Yang pertama adalah fungsi penghimpunan dana, yaitu ketika sebuah perusahaan menawarkan kepemilikannya untuk pertama kali kepada publik. Yang kedua adalah fungsi perdagangan, yaitu ketika kepemilikan itu kemudian berpindah tangan antarinvestor. Keduanya terjadi di pasar modal, tetapi melayani tujuan yang berbeda dan bekerja dengan ritme yang berbeda pula.
Pasar perdana dan pasar sekunder
Pemisahan dua fungsi tadi melahirkan dua wajah pasar yang berbeda. Pada pasar perdana, dana yang dibayarkan pembeli mengalir langsung ke perusahaan yang menerbitkan, karena di sinilah kepemilikan dijual untuk pertama kalinya. Inilah momen ketika sebuah usaha benar-benar memperoleh modal segar untuk membiayai rencananya. Setelah penawaran pertama itu selesai, kegiatan berpindah ke pasar sekunder, tempat kepemilikan diperjualbelikan di antara para investor tanpa melibatkan kas perusahaan lagi.
Membedakan keduanya mencegah salah paham yang umum. Ketika seseorang membeli di pasar sekunder, uangnya tidak masuk ke perusahaan, melainkan berpindah ke pemilik sebelumnya. Perusahaan tetap memetik manfaat tidak langsung berupa kepemilikan yang likuid dan harga acuan yang terbentuk, tetapi tidak menerima dana baru dari setiap transaksi harian. Pemahaman ini meletakkan dasar yang lurus sebelum kita masuk ke mekanisme pencocokan pesanan.
Mekanisme pasar: dari pesanan ke harga
Inti dari mekanisme pasar adalah pertemuan pesanan beli dan pesanan jual. Setiap peserta menyampaikan keinginannya melalui perantara resmi: berapa banyak yang ingin dibeli atau dijual, dan pada harga berapa. Sistem perdagangan kemudian mencocokkan pesanan yang harganya bersesuaian. Ketika ada pembeli yang bersedia membayar pada harga yang sama dengan yang diminta penjual, transaksi terjadi dan harga itu tercatat sebagai harga terkini.
Yang membuat banyak orang keliru adalah anggapan bahwa harga ditentukan oleh satu pihak. Kenyataannya, harga adalah hasil dari ribuan keputusan kecil yang saling bertemu. Tidak ada satu tombol yang mengatur angka. Yang ada adalah aliran pesanan yang terus berubah seiring masuknya informasi baru, dan setiap kali pesanan baru cocok dengan pesanan yang sudah ada, harga bergeser sedikit.
Harga bukanlah pengumuman, melainkan jejak dari pertemuan banyak keputusan yang terjadi sepanjang hari.
Jenis pesanan yang umum
Secara sederhana ada dua keluarga pesanan. Pesanan pada harga tertentu menyatakan batas harga yang bersedia diterima peserta, dan baru terlaksana bila pasar menyentuh batas itu. Sementara pesanan pada harga pasar meminta agar transaksi dilakukan secepatnya pada harga terbaik yang sedang tersedia. Memahami perbedaan ini membantu pembaca melihat mengapa dua orang dengan niat serupa bisa mendapatkan hasil yang berbeda hanya karena cara pesanan mereka disusun.
Di balik pencocokan itu ada aturan antrean yang adil. Umumnya pesanan diutamakan berdasarkan harga lebih dulu, lalu berdasarkan waktu masuk. Pesanan beli dengan harga lebih tinggi mendapat giliran lebih awal, dan di antara pesanan berharga sama, yang datang lebih dulu dilayani lebih dulu. Aturan sederhana ini menjaga agar tidak ada peserta yang bisa menyerobot tanpa alasan, dan membuat proses pembentukan harga dapat dipercaya oleh semua pihak.
Peran bursa efek dan perantara
Bursa efek adalah penyelenggara pasar yang menyediakan sistem dan menegakkan aturan, tetapi bursa tidak menjadi lawan transaksi peserta. Peran sebagai penghubung dipegang oleh perusahaan perantara yang berizin. Merekalah yang menerima pesanan dari masyarakat, meneruskannya ke sistem perdagangan, lalu menatausahakan hasil transaksi. Di belakang itu masih ada lembaga kliring dan penyimpanan yang memastikan kepemilikan dan dana benar-benar berpindah dengan aman.
Susunan berlapis ini sengaja dibuat agar tidak ada satu pihak pun yang memegang seluruh kendali. Pengawas pasar di Indonesia menetapkan syarat perizinan, kewajiban keterbukaan, dan mekanisme perlindungan agar peserta dapat bertransaksi dengan rasa percaya yang wajar. Bagi pembaca, pesannya jelas: selalu pastikan bahwa pihak yang Anda ajak bertransaksi memang terdaftar dan diawasi, karena keteraturan inilah yang membedakan pasar modal dari ajang spekulasi liar.
Likuiditas dan pembentukan harga
Likuiditas adalah kemudahan sebuah aset untuk dibeli atau dijual tanpa menggerakkan harganya terlalu jauh. Pada instrumen yang banyak diperdagangkan, selalu ada peserta di kedua sisi, sehingga selisih antara harga tawaran beli dan harga tawaran jual cenderung sempit. Pada instrumen yang jarang diperdagangkan, selisih itu melebar dan satu pesanan besar saja bisa menggeser harga secara mencolok.
Likuiditas penting karena memengaruhi kualitas harga yang kita lihat. Ketika pasar ramai, harga terakhir biasanya mencerminkan kesepakatan banyak pihak. Ketika pasar sepi, harga terakhir mungkin hanya mencerminkan satu transaksi kecil yang kebetulan terjadi. Memahami perbedaan ini menjaga kita dari menyimpulkan terlalu banyak dari satu angka, dan itu adalah bagian penting dari memahami cara kerja pasar modal secara utuh.
Narasi ilustratif: satu hari di balik layar
Bayangkan seorang pembaca bernama ilustratif yang ingin memahami mengapa harga sebuah instrumen berubah dalam sehari. Pada pagi hari, ia melihat banyak peserta memasang pesanan beli pada kisaran harga yang berdekatan, sementara pesanan jual relatif sedikit. Karena permintaan lebih padat daripada penawaran, setiap pesanan beli baru harus bertemu penjual pada harga yang sedikit lebih tinggi. Harga pun merangkak naik bukan karena ada yang mengumumkan kenaikan, melainkan karena antrean pembeli lebih panjang.
Menjelang siang, misalkan sebuah perusahaan ilustratif menyampaikan keterbukaan informasi rutin yang isinya netral. Sebagian peserta menafsirkannya sebagai kabar baik, sebagian lain bersikap menunggu. Akibatnya, sebagian pemegang memilih menjual untuk mengamankan posisi, dan tiba-tiba sisi penawaran menebal. Selisih harga beli dan jual menyempit kembali, lalu harga sedikit mendatar. Tidak ada kejutan, hanya pergeseran keseimbangan antara dua sisi pasar.
Dari hari ilustratif ini, pembaca dapat menarik satu pelajaran sederhana: harga adalah ringkasan sementara dari tarik-menarik penawaran dan permintaan, bukan ramalan tentang masa depan. Mengamati bagaimana keseimbangan itu bergeser jauh lebih bermanfaat daripada mencoba menebak angka berikutnya.
Pengingat risiko
Pengingat risiko
Memahami mekanisme pasar tidak sama dengan dapat memperkirakan arah harga. Setiap instrumen mengandung kemungkinan kerugian, dan harga di masa lalu tidak menjamin apa pun di masa depan. Artikel ini bersifat edukatif, bukan nasihat investasi. Sebelum mengambil keputusan, pelajari dokumen resmi, kenali batas kemampuan menanggung risiko Anda sendiri, dan bila perlu mintalah pendapat pihak berizin.
Bacaan lanjutan
Setelah memahami rangka dasar pasar, langkah berikutnya adalah belajar membaca isi sebuah usaha dan mengenali sumber-sumber risikonya. Tiga bacaan berikut melanjutkan telaah ini.