Telaah
Membaca Laporan Keuangan Emiten Langkah demi Langkah
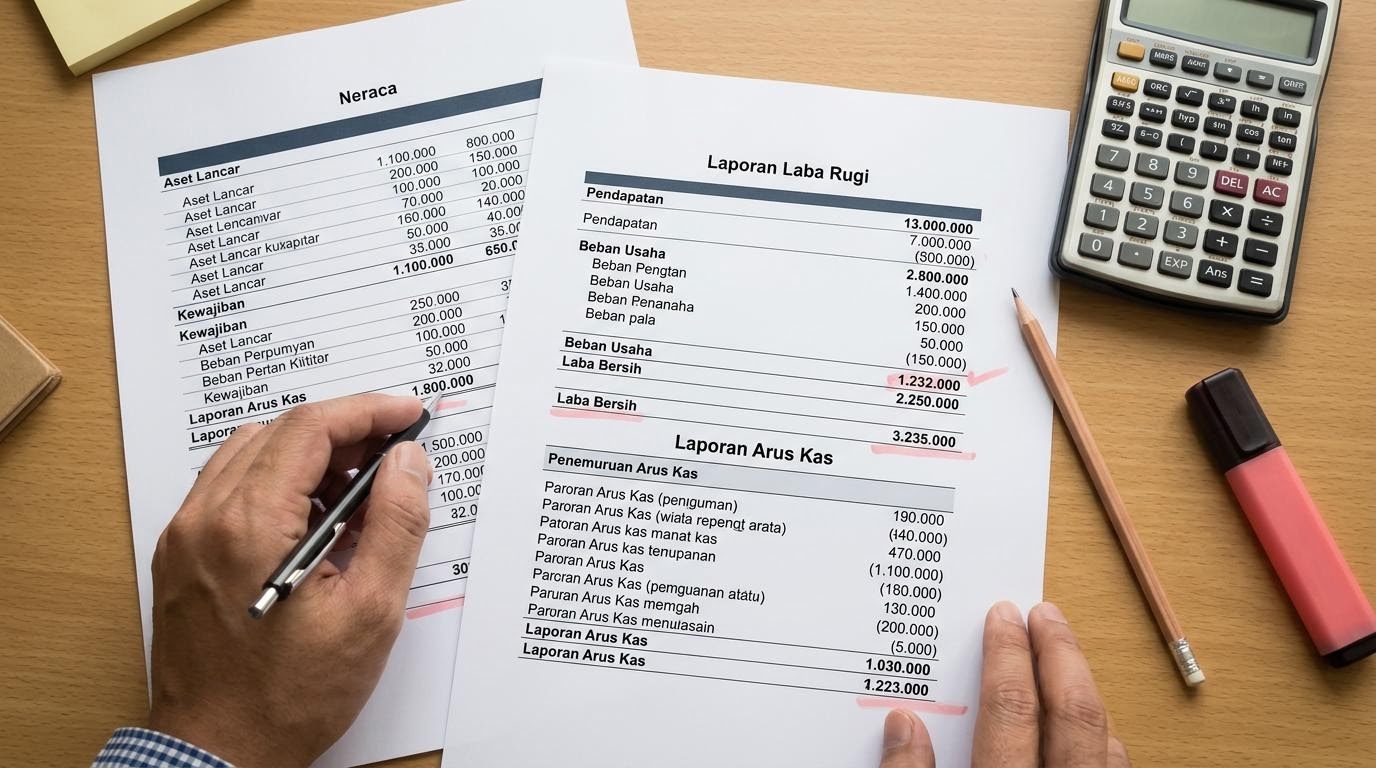
Kemampuan membaca laporan keuangan adalah salah satu keterampilan paling berguna bagi siapa pun yang ingin memahami sebuah usaha dari dalam. Laporan ini bukan tumpukan angka tanpa makna, melainkan cerita yang ditulis dalam bahasa akuntansi. Ketika dibaca secara berurutan, neraca, laba rugi, dan arus kas saling melengkapi dan memberi gambaran yang jauh lebih jujur ketimbang satu indikator tunggal yang sering dikutip di luar konteks.
Latar belakang: laporan sebagai cerita
Setiap perusahaan terbuka wajib menyampaikan laporan keuangan secara berkala dan terbuka untuk publik. Tujuannya adalah agar siapa pun, dari pembaca awam hingga peneliti, dapat menilai keadaan usaha dengan dasar yang sama. Keterbukaan ini adalah salah satu pilar yang membuat pasar berfungsi dengan adil, karena tanpa informasi yang dapat dipercaya, harga kehilangan maknanya.
Yang sering luput adalah bahwa laporan keuangan punya alur. Membacanya secara acak, melompat ke satu angka favorit, akan menyesatkan. Cara yang lebih sehat adalah membacanya seperti membaca tiga bab dari satu buku: bab tentang apa yang dimiliki dan diutang, bab tentang kinerja sepanjang periode, dan bab tentang pergerakan uang tunai yang sesungguhnya.
Sebelum masuk ke isi, ada baiknya pembaca memperhatikan dua hal kecil yang sering diabaikan: periode pelaporan dan status pemeriksaannya. Laporan untuk satu kuartal tentu tidak setara dengan laporan satu tahun penuh, dan laporan yang telah diperiksa pihak independen memiliki bobot keyakinan yang berbeda dengan laporan sementara. Memastikan dua hal ini sejak awal mencegah salah baca yang mendasar.
Membaca neraca: potret pada satu titik
Neraca adalah potret keadaan perusahaan pada satu tanggal tertentu. Ia menyusun tiga hal yang selalu seimbang: aset, yaitu apa yang dimiliki; liabilitas, yaitu apa yang diutang; dan ekuitas, yaitu bagian milik pemilik setelah utang diperhitungkan. Hubungannya sederhana namun mengikat, sebab aset selalu sama dengan jumlah liabilitas ditambah ekuitas.
Saat membaca neraca, pembaca pemula sebaiknya tidak terpaku pada satu angka besar, melainkan pada komposisi. Berapa banyak aset yang berupa kas dan barang yang mudah dicairkan, dan berapa banyak yang terkunci dalam bentuk jangka panjang? Seberapa besar utang dibandingkan modal pemilik? Komposisi ini bercerita tentang ketahanan sebuah usaha ketika keadaan tidak berjalan mulus.
Neraca menjawab pertanyaan: jika usaha berhenti hari ini, apa yang dimiliki dan apa yang masih harus dibayar?
Membaca laba rugi: aliran kinerja
Jika neraca adalah potret, laporan laba rugi adalah rekaman pergerakan sepanjang periode. Ia dimulai dari pendapatan, lalu dikurangi berbagai biaya secara bertahap hingga sampai pada laba bersih. Yang menarik bukan hanya angka akhir, melainkan jalan menuju ke sana. Pendapatan yang tumbuh tetapi laba yang menyusut bisa menandakan biaya yang membengkak; sebaliknya, laba yang naik tanpa pertumbuhan pendapatan bisa menandakan penghematan yang belum tentu berkelanjutan.
Membaca laba rugi dengan jeli berarti memperhatikan kualitas, bukan sekadar besaran. Apakah pertumbuhan berasal dari kegiatan utama usaha, atau dari peristiwa sekali jalan yang tidak akan berulang? Pertanyaan semacam ini menjaga kita dari menyimpulkan terlalu cepat hanya karena satu baris angka terlihat menggembirakan.
Berguna pula membedakan beberapa lapisan laba di sepanjang laporan. Laba dari kegiatan utama menunjukkan seberapa sehat inti usaha, sementara laba akhir sudah memperhitungkan banyak hal di luar kegiatan pokok seperti beban bunga dan pos luar biasa. Membaca lapisan-lapisan ini membantu kita memahami dari bagian mana sebenarnya keuntungan itu berasal, dan apakah ia berasal dari sumber yang dapat diandalkan untuk berulang di masa mendatang.
Membaca arus kas: kebenaran uang tunai
Banyak orang terkejut ketika tahu bahwa laba di laporan laba rugi tidak selalu sama dengan uang tunai yang benar-benar masuk. Di sinilah laporan arus kas menjadi penyeimbang yang penting. Ia memilah pergerakan uang menjadi tiga kelompok: kas dari kegiatan operasi, dari kegiatan investasi, dan dari kegiatan pendanaan. Dari ketiganya, arus kas operasi sering dianggap paling jujur karena menunjukkan apakah kegiatan inti usaha benar-benar menghasilkan uang.
Sebuah usaha yang melaporkan laba tetapi terus-menerus kekurangan kas operasi patut dicermati lebih dalam. Sebaliknya, kas operasi yang konsisten memberi keyakinan bahwa angka laba bukan sekadar catatan di atas kertas. Inilah alasan mengapa laporan keuangan harus dibaca utuh, bukan sepotong-sepotong.
Catatan atas laporan yang sering dilewati
Di belakang tiga laporan utama, terdapat bagian yang sering dilewati pembaca pemula, yaitu catatan atas laporan keuangan. Bagian ini menjelaskan asumsi dan metode yang dipakai dalam menyusun angka-angka tadi: bagaimana persediaan dinilai, bagaimana penyusutan dihitung, dan kebijakan apa yang dianut dalam mengakui pendapatan. Tanpa membaca catatan ini, dua angka yang terlihat sebanding bisa jadi disusun dengan dasar yang berbeda.
Catatan juga memuat hal-hal yang tidak muncul jelas di permukaan, seperti kewajiban yang baru akan jatuh tempo di masa depan atau perselisihan yang sedang berjalan. Membaca catatan dengan sabar sering kali mengubah kesan awal yang terbentuk dari sekilas membaca angka besar. Karena itulah pembaca yang teliti memperlakukan catatan bukan sebagai pelengkap, melainkan sebagai bagian yang setara pentingnya.
Membandingkan antarwaktu dan antarperusahaan
Satu periode laporan jarang bercerita banyak bila berdiri sendiri. Maknanya muncul ketika dibandingkan. Membandingkan beberapa periode berturut-turut menampakkan arah: apakah pendapatan tumbuh stabil, apakah utang menumpuk, apakah kas operasi membaik. Tren sering lebih jujur daripada satu angka tunggal yang bisa saja merupakan kejadian sesaat.
Selain membandingkan dengan dirinya sendiri di masa lalu, sebuah perusahaan juga dapat dibaca dengan menempatkannya berdampingan dengan usaha lain di bidang serupa. Perbandingan ini membantu menilai apakah suatu pencapaian benar-benar istimewa atau hanya sejalan dengan keadaan umum bidangnya. Namun perbandingan menuntut kehati-hatian, sebab perbedaan ukuran dan kebijakan akuntansi bisa membuat angka yang tampak setara sebenarnya tidak sebanding.
Narasi ilustratif: tiga laporan satu kisah
Bayangkan seorang pembaca yang menelaah laporan keuangan sebuah perusahaan ilustratif di bidang pengolahan makanan. Pada laba rugi, ia melihat laba bersih yang tumbuh dibanding periode sebelumnya, dan godaan pertama adalah langsung menyimpulkan bahwa usaha ini sehat. Namun ia menahan diri dan melanjutkan ke laporan berikutnya.
Di neraca, ia memperhatikan bahwa persediaan menumpuk jauh lebih banyak dari biasanya, sementara piutang juga membesar. Lalu di laporan arus kas, ia menemukan bahwa kas dari kegiatan operasi justru menipis. Potongan-potongan ini menyusun cerita yang berbeda dari kesan awal: laba memang naik, tetapi sebagian besar masih berupa janji yang belum menjadi uang tunai.
Dari latihan ilustratif ini, pembaca belajar bahwa membaca tiga laporan secara berurutan jauh lebih menjelaskan daripada mengutip satu angka. Cerita yang utuh hanya muncul ketika neraca, laba rugi, dan arus kas dibaca bersama-sama, saling mengoreksi kesan yang ditimbulkan oleh satu sama lain.
Pengingat risiko
Pengingat risiko
Laporan keuangan membantu memahami keadaan masa lalu dan sekarang, tetapi tidak menjamin apa pun di masa depan. Angka dapat disajikan dengan asumsi yang berbeda, dan satu periode tidak mewakili keseluruhan. Telaah ini bersifat edukatif, bukan nasihat investasi maupun penilaian atas instrumen tertentu. Selalu rujuk dokumen resmi, baca catatan atas laporan, dan kenali batas kemampuan menanggung risiko Anda sebelum mengambil keputusan.
Bacaan lanjutan
Membaca satu usaha akan lebih bermakna bila Anda juga memahami konteks pasarnya dan sumber risikonya. Tiga bacaan berikut menyambung telaah ini.